.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)
.jpg)

.jpg)
.jpg)
.jpg)
.jpg)



Bàn Giao Két Thu Ngân Khi Đổi Ca: Checklist Cần Kiểm Tra
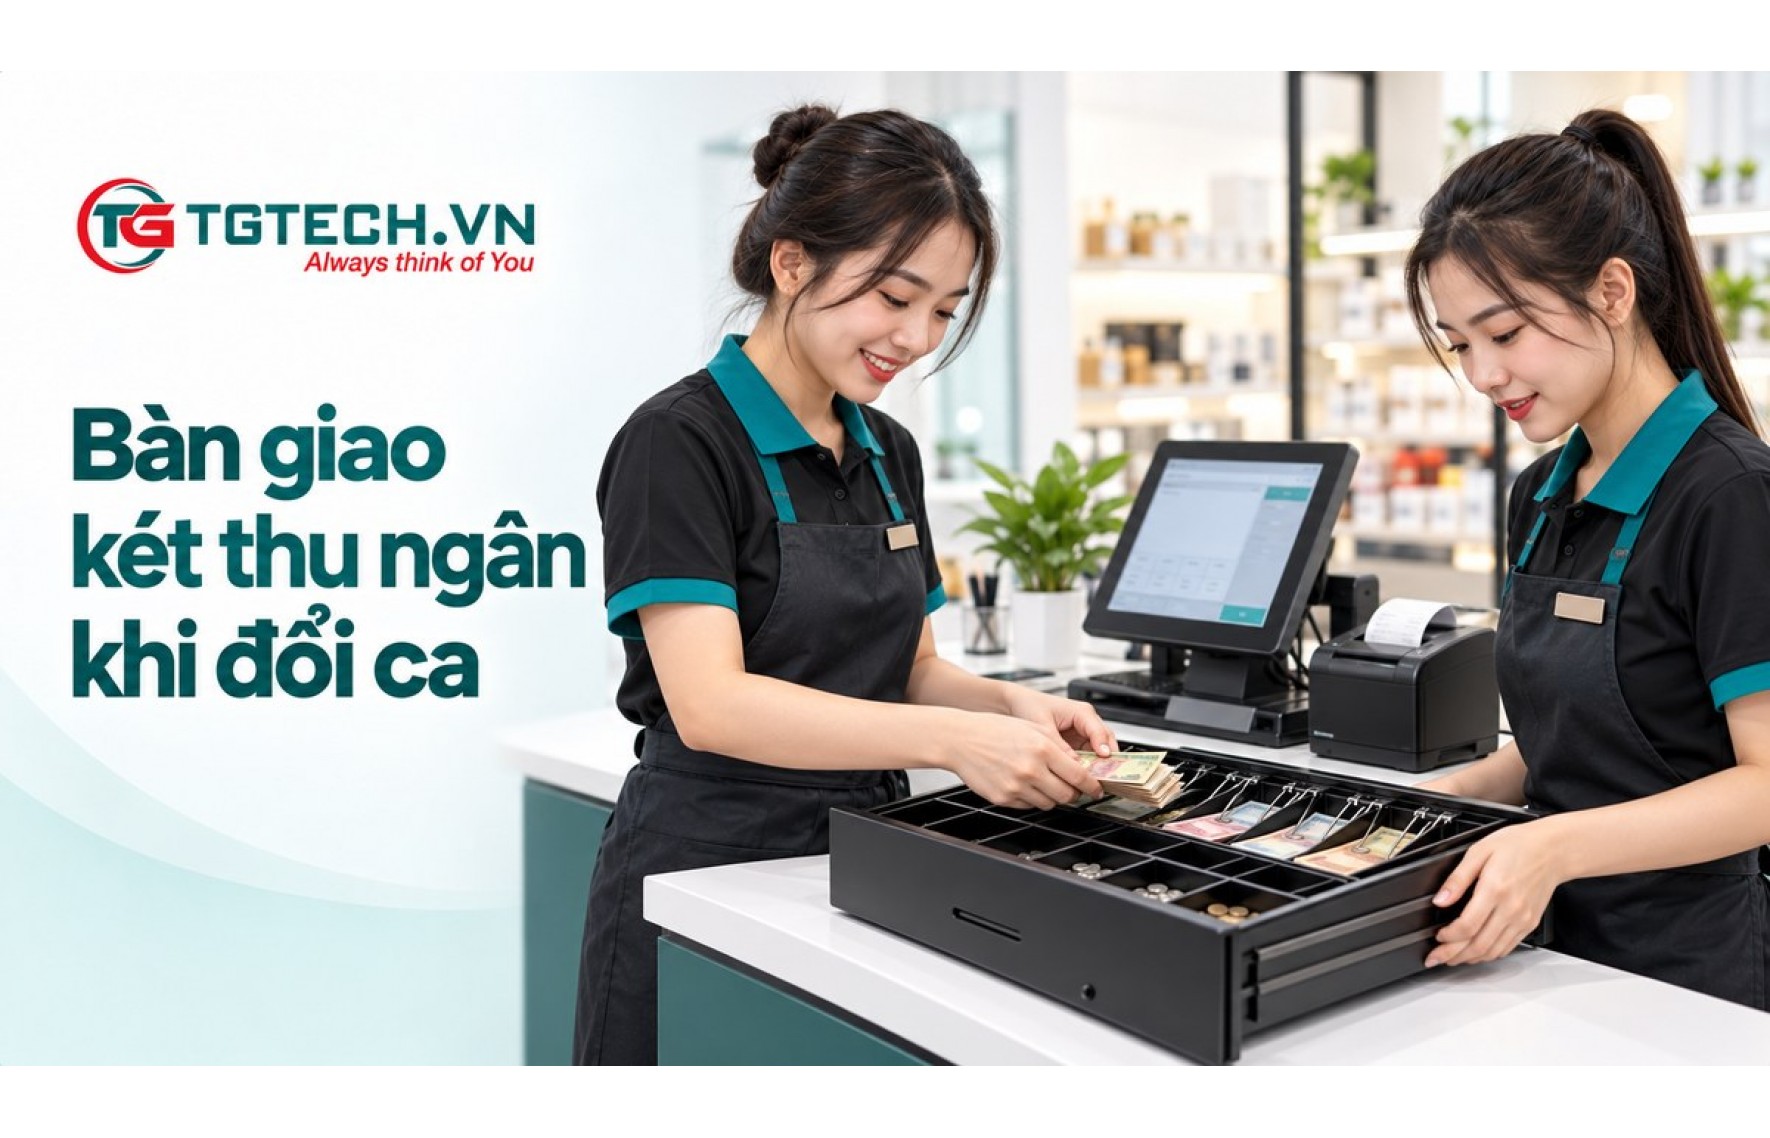
Khi đổi ca, cần kiểm tra tiền thực đếm, số tiền dự kiến trên POS, chứng từ thu–chi, tiền lẻ để lại, tình trạng két và người nhận bàn giao. Hai bên nên cùng xác nhận tại một mốc chốt rõ ràng, trước khi ca mới nhận tiền hoặc trả tiền thừa từ két đang kiểm.
Bàn giao két thu ngân không chỉ là đưa chìa khóa. Quy trình cần ghi được tiền đã giao, các khoản còn chờ xác minh và thời điểm chuyển người phụ trách. Dưới đây là quy trình tham khảo cho quầy bán lẻ, quán cafe và cửa hàng; thao tác đóng/mở ca cần điều chỉnh theo phần mềm đang dùng.
Quy trình bàn giao két thu ngân khi đổi ca thực hiện thế nào?
Thực hiện theo thứ tự: chốt phạm vi ca → kiểm đếm → đối chiếu → tách tiền nộp và tiền để lại → xác nhận bàn giao. Nếu phát hiện chênh lệch, ghi nhận và chuyển người có thẩm quyền xử lý trước khi xác nhận số liệu đã khớp.
1. Chốt thời điểm và đúng quầy cần bàn giao
Ghi cửa hàng, mã quầy/két, người giao, người nhận và thời điểm chốt. Hoàn tất hoặc ghi riêng các giao dịch đang xử lý để biết chúng thuộc ca nào. Tạm ngừng sử dụng két đang kiểm; nếu cần tiếp tục bán hàng, chuyển sang quầy hoặc két khác đã có người phụ trách.
Báo cáo trên máy POS bán hàng phải đúng quầy, đúng khoảng thời gian và đúng phiên làm việc. Đổi tài khoản nhân viên chưa chắc đã đóng phiên két. Tên nút, quyền đóng ca và cách phân bổ giao dịch khác nhau giữa các phần mềm.
2. Kiểm đếm tiền mặt theo mệnh giá
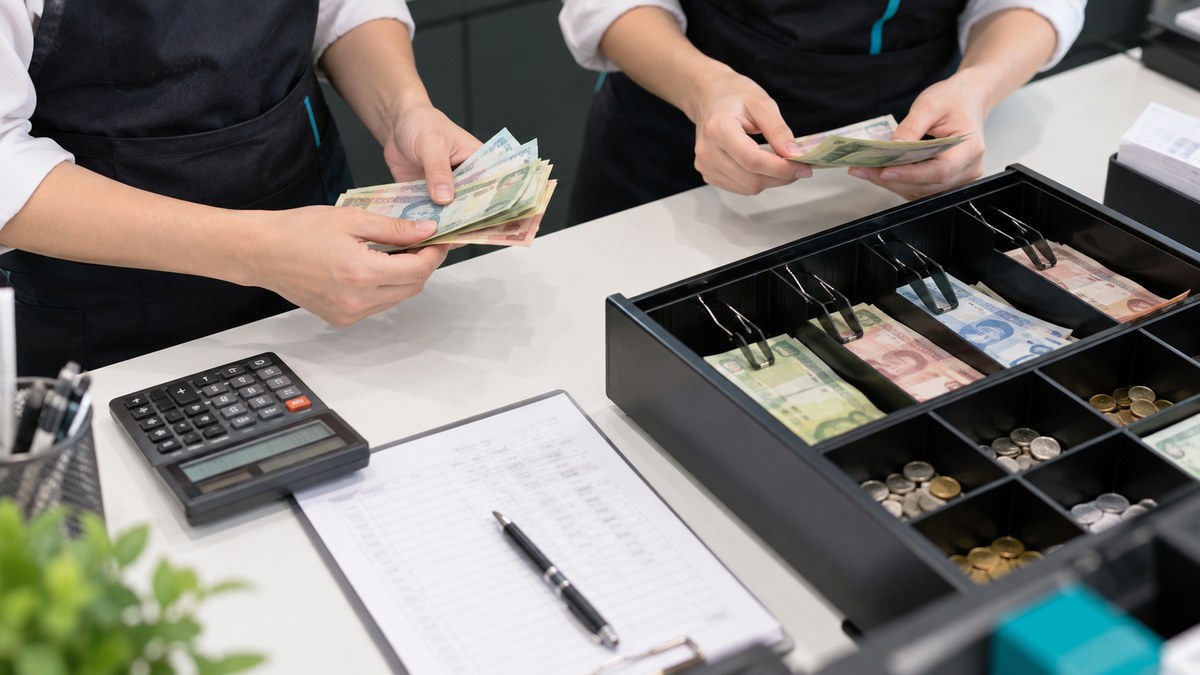
Người giao và người nhận kiểm tra trực tiếp số tiền trong phạm vi bàn giao. Phân loại theo mệnh giá, ghi số tờ/đồng và thành tiền, sau đó cộng tổng. Có thể đếm độc lập rồi đối chiếu kết quả, thay vì đọc trước số dự kiến để người đếm cố làm cho khớp.
Kiểm tra các khoang tiền, dưới kẹp giữ và vị trí lưu phía dưới khay hoặc khe nhận tiền nếu két có thiết kế đó. Tách phiếu, coupon và giấy tờ ra khỏi tiền mặt. Tiền cá nhân hoặc quỹ riêng không nên để lẫn; nếu phát hiện, ghi rõ và xử lý theo quy trình cửa hàng.
3. Đối chiếu tiền với báo cáo và chứng từ
Lấy số tiền dự kiến của phiên két, kiểm tra quỹ đầu ca, tiền bán hàng nhận bằng tiền mặt, hoàn tiền mặt và các lần thêm/rút tiền. Đối chiếu chứng từ với mã giao dịch, thời điểm, số tiền và người thực hiện.
Thanh toán thẻ, chuyển khoản và ví điện tử cần đối chiếu riêng theo phương thức; chúng không trở thành tiền vật lý trong két. Đơn thanh toán kết hợp chỉ đưa phần tiền mặt vào phép tính tiền két. Khoản khách đưa trước khi nhận tiền thừa cũng không phải toàn bộ doanh thu tiền mặt giữ lại.
4. Tách tiền nộp và tiền lẻ để lại cho ca sau
Chốt số tiền thực đếm trước khi lấy tiền ra nộp. Sau đó ghi riêng số tiền chuyển cho người/quỹ nhận và số tiền để lại làm quỹ đầu ca mới. Hai bên kiểm lại phần tiền để lại, gồm cả cơ cấu mệnh giá cần trả tiền thừa.
Nếu phần mềm ghi khoản rút tiền ngay trong phiên hiện tại, phải cập nhật số dự kiến và đối chiếu lại phần tiền còn trong két. Không so số tiền sau khi rút với báo cáo trước khi rút. Cách ghi nhận khoản nộp cuối ca cần theo đúng luồng của phần mềm để tránh trừ hai lần.
5. Xác nhận và mở ca tiếp theo
Lưu số liệu, chứng từ, chênh lệch và tình trạng xử lý. Người giao, người nhận cùng xác nhận; quản lý xác nhận khi quy trình hoặc ngoại lệ cần phê duyệt. Hoàn tất đóng phiên cũ theo phần mềm, chuyển chìa khóa rồi mở ca mới bằng số tiền thực tế đã nhận.
Nếu phần mềm tự chuyển số dư ca trước sang ca sau, vẫn kiểm tra quỹ đầu ca mới với tiền đang có. Không mặc định tổng tiền cuối ca cũ là quỹ đầu ca mới khi đã nộp một phần tiền ra ngoài.
Tính số tiền dự kiến trong két như thế nào?
Số tiền dự kiến là quỹ đầu ca cộng các khoản tiền mặt vào két, trừ các khoản tiền mặt đã ra khỏi két trong cùng phạm vi đối chiếu.
Tiền dự kiến = Quỹ đầu ca + Tiền bán hàng thu bằng tiền mặt + Tiền thêm vào − Hoàn tiền mặt − Chi tiền mặt − Tiền đã rút/nộp trong ca.
Công thức trên dùng khoản bán hàng tiền mặt chưa trừ hoàn tiền. Nếu báo cáo đã hiển thị số thu tiền mặt ròng sau hoàn tiền, không trừ khoản hoàn thêm lần nữa. Một khoản chi hoặc rút tiền cũng chỉ tính một lần; kiểm tra xem phần mềm đã gộp vào mục nào.
Ví dụ minh họa: Đầu ca có 1.000.000 đồng; thu bán hàng tiền mặt 4.000.000 đồng; thêm tiền lẻ 200.000 đồng; hoàn tiền 100.000 đồng; chi 300.000 đồng; đã nộp 2.000.000 đồng trong ca. Tiền dự kiến trước lần nộp cuối ca là 2.800.000 đồng.
Nếu thực đếm 2.780.000 đồng, chênh lệch là −20.000 đồng. Nếu được phê duyệt để lại 500.000 đồng, phần chuyển nộp là 2.280.000 đồng; khoản thiếu 20.000 đồng vẫn phải được ghi nhận và xử lý, không biến mất vì đã chia tiền bàn giao.
Chênh lệch = Tiền thực đếm − Tiền dự kiến. Số dương là thừa, số âm là thiếu theo cách tính này. Không lấy tổng doanh thu mọi phương thức để so trực tiếp với tiền trong két.
Nếu tiền thực đếm không khớp POS, cần kiểm tra gì?
Đếm lại trước, rồi truy từng nhóm giao dịch và khoản tiền vào/ra. Chênh lệch là dấu hiệu cần xác minh, chưa đủ để kết luận nguyên nhân hoặc người chịu trách nhiệm.
| Nhóm cần kiểm tra | Khả năng cần xác minh | Dữ liệu đối chiếu |
|---|---|---|
| Kiểm đếm | Bỏ sót khoang hoặc nhầm mệnh giá. | Bảng đếm và toàn bộ vị trí chứa tiền. |
| Phạm vi ca | Chọn nhầm quầy hoặc giao dịch sát giờ đổi ca. | Mã quầy, mã phiên và thời điểm giao dịch. |
| Phương thức thanh toán | Tiền mặt ghi thành chuyển khoản hoặc ngược lại. | Bill, chi tiết thanh toán và xác nhận thu. |
| Hoàn, hủy giao dịch | Hoàn tiền chưa ghi nhận hoặc ghi sai phương thức. | Giao dịch gốc và lịch sử hoàn/hủy. |
| Tiền vào/ra khác | Thêm tiền lẻ, chi hoặc nộp tiền thiếu chứng từ. | Phiếu thu–chi và lịch sử chuyển tiền. |
Kiểm tra riêng đơn hủy và khoản hoàn thực tế: hủy một đơn chưa thanh toán không đồng nghĩa đã có tiền đi ra khỏi két. Nếu có đổi tiền giữa các quầy, đối chiếu cả bên giao và bên nhận.
Giữ lại báo cáo ban đầu, bảng đếm và mã giao dịch liên quan. Không sửa số thực đếm, tạo giao dịch giả hoặc đưa tiền cá nhân vào để làm hết chênh lệch. Nếu cần điều chỉnh dữ liệu sai, thực hiện bằng quyền phù hợp và giữ lý do, dấu vết xử lý.
Nếu vẫn chưa tìm được nguyên nhân, ghi khoản thừa/thiếu, người tiếp nhận xử lý và thời điểm cần phản hồi. Ca mới chỉ tiếp nhận phần tiền đã kiểm đếm, với khoản chưa giải quyết được ghi riêng và quản lý phê duyệt cách bàn giao.
Két, chìa khóa và thiết bị tại quầy cần kiểm tra những gì?
Kiểm tra khả năng đóng/mở, khóa, khay tiền và cách mở két từ hệ thống đang sử dụng. Bàn giao đủ tiền nhưng két bị kẹt hoặc không khóa được vẫn làm ca tiếp theo khó vận hành.
- Khay và kẹp tiền: đúng vị trí, không gãy hoặc lỏng; không có giấy/vật nhỏ làm cản đường trượt.
- Ngăn kéo và khóa: đóng hết hành trình, mở bình thường; thử khóa theo hướng dẫn của model. Không mặc định mọi két có cùng vị trí khóa.
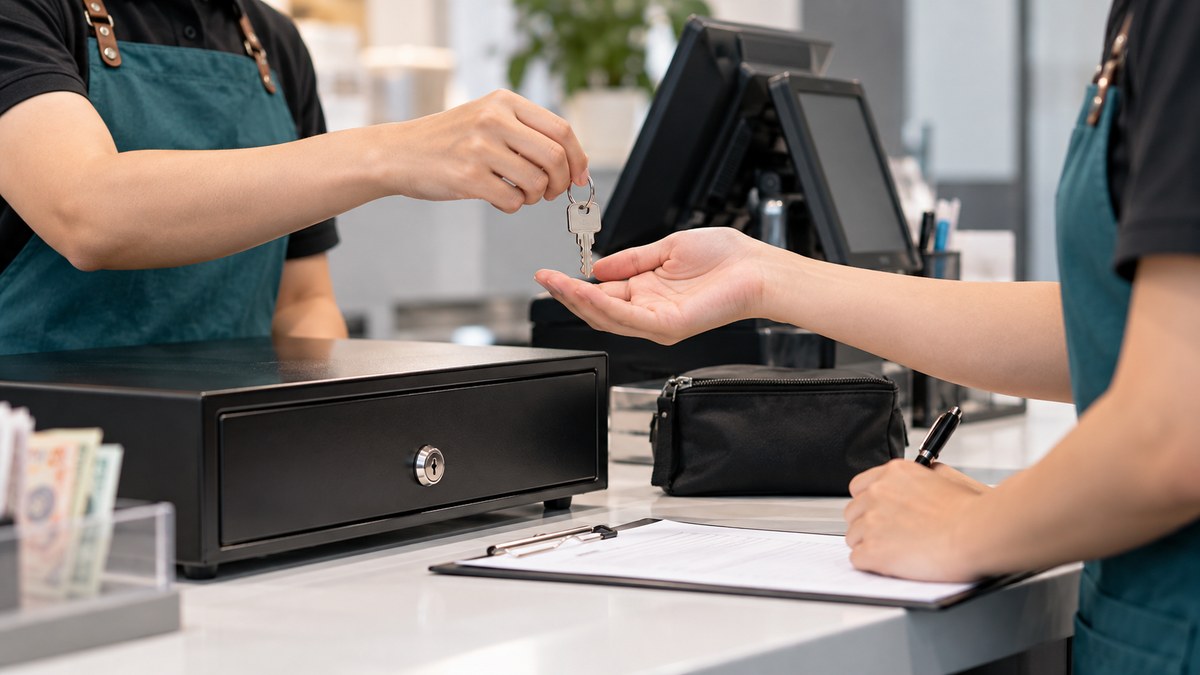
- Chìa khóa: đúng két, ghi người nhận; chìa dự phòng được quản lý tại vị trí quy định. Không ghi bàn giao mật khẩu cá nhân.
- Mở tự động: nếu sử dụng, kiểm tra bằng chức năng thử/mở két được phép; tránh tạo đơn bán giả để thử thiết bị.
- Máy in và kết nối: nếu két nhận lệnh qua máy in hóa đơn, kiểm tra máy in sẵn sàng và dây ở đúng cổng điều khiển theo tài liệu thiết bị.
Nếu két kẹt, khóa lỗi hoặc mở tự động bất thường, ghi tình trạng và chuyển người phụ trách kỹ thuật. Không cố cạy két hoặc đổi nguồn/cổng kết nối theo hình dạng đầu cắm. Quầy cần có phương án đã được quản lý chấp thuận trước khi tiếp tục nhận tiền.
Phiếu bàn giao két thu ngân cần ghi những thông tin nào?
Phiếu cần xác định được đúng ca, đúng tiền, đúng người và các ngoại lệ còn mở. Có thể dùng biểu mẫu giấy hoặc bản ghi điện tử có xác nhận, phù hợp với quy trình cửa hàng.
- Thông tin ca: ngày, cửa hàng, mã quầy/két, mã phiên POS, thời điểm chốt và thời điểm nhận.
- Người tham gia: người giao, người nhận, quản lý/người kiểm tra nếu có.
- Số liệu đối chiếu: quỹ đầu ca, thu tiền mặt, hoàn tiền, thêm/rút/chi tiền, số dự kiến, số thực đếm và chênh lệch.
- Tiền bàn giao: tổng tiền nộp, người/quỹ nhận tiền, tiền để lại và bảng kiểm đếm theo mệnh giá.
- Chứng từ: mã báo cáo, phiếu thu–chi, giao dịch cần kiểm tra và hồ sơ chuyển/nộp tiền liên quan.
- Tài sản và ngoại lệ: chìa khóa, tình trạng két, lỗi thiết bị, khoản chưa xử lý, người phụ trách và thời điểm theo dõi.
- Xác nhận: chữ ký hoặc xác nhận điện tử của các bên theo thẩm quyền.
Nếu in báo cáo ca, bản in cần đủ mã quầy/phiên và thời điểm để ghép đúng hồ sơ. Không chỉ ghi “đã bàn giao đủ” mà bỏ trống số tiền thực nhận hoặc khoản còn chờ xác minh.
Bàn giao thế nào khi nhiều người dùng chung két hoặc POS mất mạng?
Khi nhiều người dùng chung két, cần quản lý theo cả phiên két và tài khoản giao dịch. Khi dữ liệu chưa đồng bộ, chỉ xác nhận phần đã kiểm tra được và ghi rõ trạng thái chờ đối chiếu.
Nhiều nhân viên hoặc nhiều quầy
Ghi ai được sử dụng két trong từng khoảng thời gian; dùng tài khoản riêng nếu phần mềm hỗ trợ. Tài khoản riêng giúp truy giao dịch nhưng không tự tách được tiền của nhiều người trong một khay chung. Khoản chuyển tiền giữa hai két cần ghi ở cả hai phía. Với cửa hàng nhiều quầy, tổ chức đồng bộ POS, máy in và két ngay từ đầu sẽ giúp định danh quầy rõ hơn.
Mất mạng hoặc báo cáo chưa cập nhật
Lưu báo cáo đang có, ghi giao dịch chưa đồng bộ và kiểm đếm tiền tại thời điểm bàn giao. Thực hiện đóng/mở ca offline chỉ khi phần mềm có quy trình hỗ trợ. Nếu chưa thể xác nhận số dự kiến cuối cùng, lập bàn giao có ghi ngoại lệ và người chịu trách nhiệm đối chiếu sau khi dữ liệu đầy đủ.
Không gọi chênh lệch tạm thời là thiếu tiền đã xác nhận, cũng không bỏ qua nó. Sau khi đồng bộ, đối chiếu lại đúng phiên và lưu kết quả vào hồ sơ bàn giao.
Một ca chỉ nên được xác nhận đã bàn giao đầy đủ khi số tiền thực nhận, tiền nộp, tiền để lại và các ngoại lệ đều có người xác nhận. Khay dễ kiểm đếm, khóa hoạt động và kết nối ổn định hỗ trợ quy trình, nhưng không thay thế việc đối chiếu và ghi nhận.
Nếu cần đánh giá thiết bị cho quầy đổi ca thường xuyên, có thể trao đổi với TGTECH về cách bố trí khay, cơ chế khóa và khả năng kết nối, rồi lựa chọn trong danh mục ngăn kéo đựng tiền cho quầy thu ngân.
Nguồn tham khảo: Quy trình trên là gợi ý vận hành được tổng hợp từ nguyên tắc theo dõi tiền vào/ra và đối chiếu phiên két; không phải hướng dẫn nút bấm chung cho mọi phần mềm.
Related Post

Két Thu Ngân Không Tự Mở: 7 Điểm Cần Kiểm Tra
Két thu ngân không tự mở sau khi in hóa đơn? Kiểm tra khóa, cổng, dây, nguồn máy in, driver và phần mềm; dùng phép thử độc lập để khoanh vùng lỗi đúng cách.
Cách Sắp Xếp Tiền Trong Két Thu Ngân
Cách sắp xếp tiền trong két thu ngân theo mệnh giá, tách chứng từ và chuẩn bị tiền lẻ đầu ca. Có ví dụ khay 5 ngăn và quy trình bàn giao để thao tác thuận tiện.
Bố Trí POS, Máy In Hóa Đơn Và Két Thu Ngân Trên Quầy Nhỏ
Cách bố trí máy POS, máy in hóa đơn và két thu ngân trên quầy nhỏ: chọn vị trí, đo khoảng mở, đi dây gọn và kiểm tra thao tác trước khi lắp cố định.